【2026年最新】特別支給の老齢厚生年金とは?対象者と受給条件を解説
特別支給の老齢厚生年金は、1985年の年金制度改正に伴い設けられた経過措置です。それまで60歳だった厚生年金の支給開始年齢を65歳へ段階的に引き上げるため、一定の世代を対象に、65歳になる前から老齢厚生年金を支給する仕組みが導入されました。
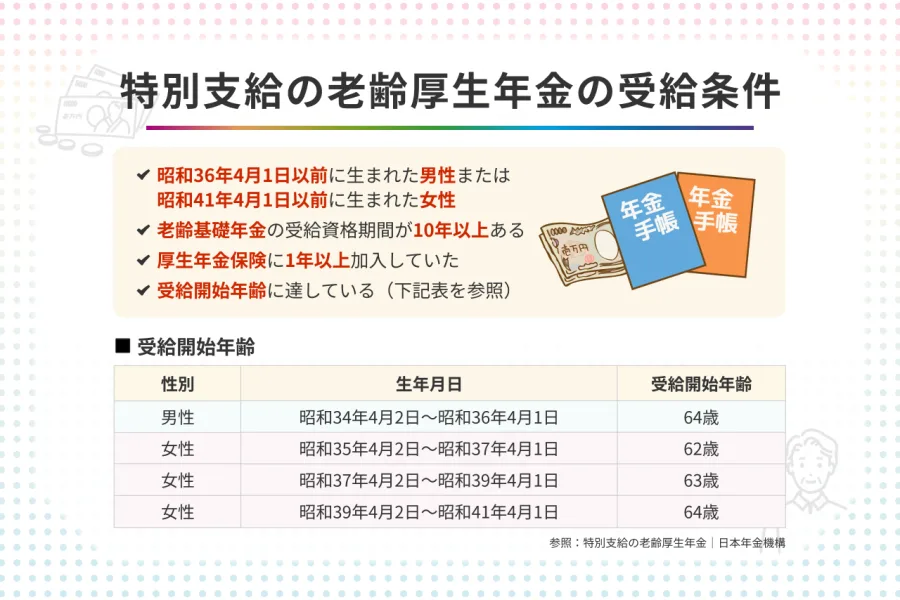
2026年8月12日更新の日本年金機構の案内によると、受給には次の条件をすべて満たす必要があります。
- 男性は昭和36年(1961年)4月1日以前に生まれていること。
- 女性は昭和41年(1966年)4月1日以前に生まれていること。
- 老齢基礎年金の受給資格期間が10年以上あること。
- 厚生年金保険などに1年以上加入していたこと。
- 生年月日に応じた受給開始年齢に達していること。
ここで注意したいのは、厚生年金に加入していた経験があれば誰でも受給できるわけではないという点です。加入期間だけでなく、生年月日と受給資格期間の両方が審査されます。
特別支給の老齢厚生年金には2つの構成部分がある
制度上、年金は次の2つに分けられています。
報酬比例部分
現役時代の給与や賞与、厚生年金への加入期間などに応じて計算される部分です。基本的には、加入期間と報酬が年金額に反映されます。
定額部分
加入期間などを基礎として計算される部分です。生年月日に応じて支給開始年齢が引き上げられてきました。
現在の比較的新しい対象世代では、報酬比例部分のみが支給されるケースが中心です。自分がどちらの部分を受け取れるのかは、年金請求書や年金加入記録で確認できます。
例外的に受給できる人もいる
生年月日の一般的な条件とは別に、一定の特例があります。
- 長期加入者の特例:厚生年金の被保険者期間が44年以上あり、退職などによって被保険者資格を失っている人。
- 障害者の特例:障害厚生年金1級から3級に相当する障害の状態にあり、所定の申し出を行った人。原則として退職などによる被保険者資格の喪失が必要です。
- 坑内員・船員の特例:厚生年金の加入期間のうち、坑内員または船員だった期間が15年以上ある人。
これらの特例は通常の受給条件とは異なるため、該当する可能性がある人は年金事務所で個別に確認する価値があります。
【生年月日別一覧】2026年の受給開始年齢と対象世代を比較
特別支給の老齢厚生年金で最も間違えやすいのが、受給開始年齢です。
男性と女性では制度の移行スケジュールが異なり、女性は男性より5年遅れて段階的に支給開始年齢が引き上げられてきました。
男性の受給開始年齢
| 生年月日 | 報酬比例部分の開始年齢 |
|---|---|
| 昭和28年4月2日~昭和30年4月1日 | 61歳 |
| 昭和30年4月2日~昭和32年4月1日 | 62歳 |
| 昭和32年4月2日~昭和34年4月1日 | 63歳 |
| 昭和34年4月2日~昭和36年4月1日 | 64歳 |
| 昭和36年4月2日以降 | 65歳 |
女性の受給開始年齢
| 生年月日 | 報酬比例部分の開始年齢 |
|---|---|
| 昭和33年4月2日~昭和35年4月1日 | 61歳 |
| 昭和35年4月2日~昭和37年4月1日 | 62歳 |
| 昭和37年4月2日~昭和39年4月1日 | 63歳 |
| 昭和39年4月2日~昭和41年4月1日 | 64歳 |
| 昭和41年4月2日以降 | 65歳 |
出典:日本年金機構「特別支給の老齢厚生年金の受給開始年齢」。上表は直近の対象世代を抜粋したものです。より前の生年月日の人には60歳開始などの区分があります。
この表から分かるのは、同じ年齢でも男女で受給資格の判定が異なることです。
例えば、昭和36年生まれの男性でも、4月1日以前と4月2日以降では扱いが変わります。女性も昭和41年生まれの場合、4月1日以前か4月2日以降かによって受給資格が異なります。
誕生日のわずか1日の違いが、受給資格に影響する場合があるため、生年月日の確認は欠かせません。
【申請方法を完全解説】年金請求書の受け取りから提出まで
特別支給の老齢厚生年金は、受給資格を満たしていても自動的に振り込まれる制度ではありません。
日本年金機構から届く年金請求書を使って、自分で請求する必要があります。
STEP1:受給開始年齢の3カ月前に届く書類を確認する
日本年金機構は、受給権が発生する人に対して、原則として受給開始年齢に到達する3カ月前に「年金請求書(事前送付用)」を郵送します。
書類には、次の情報があらかじめ印字されています。
- 基礎年金番号
- 氏名
- 生年月日
- 性別
- 住所
- 年金加入記録
届いたら、氏名や住所だけでなく、過去の厚生年金加入記録についても確認してください。
転職や転居が多かった人、複数の勤務先で働いていた人は、記録の確認が特に大切です。
STEP2:受給開始年齢に達してから提出する
申請で重要なのが提出日です。
日本年金機構では、受給権が発生する日を受給開始年齢に到達した日、つまり誕生日の前日としています。
そのため、請求書は受給開始年齢に達した後に提出します。
例えば、64歳の誕生日が11月15日なら、受給権発生日は11月14日です。11月13日以前に提出しても受付されません。
戸籍謄本や住民票などを添付する場合も、原則として受給権発生日以降に交付されたもので、提出時点で6カ月以内のものを用意します。
STEP3:年金事務所などに請求書を提出する
提出先は、原則として次の窓口です。
- 最寄りの年金事務所
- 街角の年金相談センター
郵送での提出も可能です。
共済組合の加入記録がある人は、加入状況によって提出先が異なる場合があります。特に共済組合が最終加入記録となっている人は、該当する共済組合に確認してください。
STEP4:年金証書と振込通知を確認する
請求書を提出した後は、審査を経て年金証書・年金決定通知書が送付されます。
その後、年金振込通知書などが届き、実際の受け取りが始まります。
日本年金機構の案内では、請求書提出から年金証書の送付まで約1~2カ月、その後、振込案内までさらに1~2カ月が目安です。
【必要書類一覧】申請前に準備したいものと注意点
特別支給の老齢厚生年金の申請では、全員に必要なものと、個別の事情に応じて追加するものがあります。
基本的に準備する書類
1.年金請求書
日本年金機構から届いた事前送付用の書類を使用します。紛失した場合は、年金事務所などで相談できます。
2.本人の生年月日を確認できる書類
次のいずれかが該当します。
- 戸籍謄本
- 戸籍抄本
- 戸籍の記載事項証明書
- 住民票
- 住民票の記載事項証明書
ただし、日本年金機構にマイナンバーが登録されている場合などは、添付を省略できることがあります。
3.本人名義の金融機関口座が分かるもの
預金通帳やキャッシュカードのコピーなどを用意します。
口座名義、金融機関名、支店番号、口座番号が確認できることが必要です。
年金請求書に金融機関の証明を受けた場合や、所定の公金受取口座を利用する場合には、通帳などのコピーが不要になることがあります。
配偶者や子どもがいる場合の追加書類
厚生年金の加入期間が20年以上あり、加給年金額の対象となる配偶者や子どもがいる場合は、追加書類が必要になることがあります。
代表的なものは次のとおりです。
- 戸籍謄本
- 世帯全員の住民票
- 配偶者の所得証明書や課税証明書
- 子どもの収入を確認できる書類
- 高校などに在学している子どもの在学証明書や学生証のコピー
マイナンバーの記入によって省略できる書類もあります。
雇用保険に加入していた人は要確認
現在雇用保険に加入している人や、過去7年以内に加入していた人は、雇用保険被保険者証などの追加提出が必要になる場合があります。
また、共済組合に加入していた期間がある場合は、年金加入期間確認通知書などを求められることがあります。
必要書類は個人の加入歴や家族構成によって異なるため、請求書に同封されている案内を確認するのが確実です。
【2026年最新ニュース】在職中の年金支給調整が65万円に変更
2026年の年金関連ニュースで、特に注目したいのが在職老齢年金制度の改正です。
令和7年の年金制度改正法(令和7年法律第74号)に基づき、2026年4月から支給停止調整額が月51万円から65万円に引き上げられました。
これは、厚生年金に加入しながら働く60歳以上の人に関係する変更です。特別支給の老齢厚生年金を受給する人にも関係します。
65万円の基準はどう計算する?
在職老齢年金では、次の2つを合計して判定します。
- 老齢厚生年金の基本月額
- 総報酬月額相当額(標準報酬月額と賞与を反映した月額換算額)
2026年度の基準は次のとおりです。
| 合計額 | 年金の扱い |
|---|---|
| 月65万円以下 | 原則として全額支給 |
| 月65万円超 | 超過額の2分の1を年金から支給停止 |
例えば、老齢厚生年金の基本月額が10万円、総報酬月額相当額が50万円の場合、合計は60万円です。
この場合、65万円以下なので、在職老齢年金による支給停止はありません。
一方、基本月額が10万円、総報酬月額相当額が70万円の場合、合計は80万円です。
65万円を15万円超えるため、その半分にあたる7万5,000円が支給停止額となります。
このように、働きながら年金を受け取る場合でも、収入によって必ず全額停止されるわけではありません。
失業給付を受ける場合にも注意が必要
もう一つ確認しておきたいのが、雇用保険の失業給付との関係です。
65歳になるまでの特別支給の老齢厚生年金を受けている人が、ハローワークで求職の申し込みをすると、雇用保険の基本手当との調整が行われます。
一定期間、特別支給の老齢厚生年金が全額支給停止となる場合があります。
退職後に失業給付を受ける予定がある人は、年金事務所とハローワークの両方で確認しておくと安心です。
65歳になったら別の年金手続きが必要
特別支給の老齢厚生年金は、65歳になる前の経過措置です。
65歳になると、通常の老齢基礎年金と老齢厚生年金の受給に移行します。
そのため、特別支給の年金を請求したからといって、65歳以降の年金手続きまで完了したことにはなりません。
65歳到達時に届く案内を確認し、必要な手続きを進めることが大切です。
【噂の真相・ネットの反応】申請で間違えやすい5つのポイント
特別支給の老齢厚生年金は、生年月日や加入期間、申請時期などが複雑です。そのため、通常の老齢年金と混同されやすい制度でもあります。
ネット上で疑問になりやすい論点を、制度上の事実と照らし合わせて整理します。
誤解1:60歳になれば誰でも年金をもらえる?
これは正しくありません。
受給には生年月日、10年以上の受給資格期間、1年以上の厚生年金加入期間などの条件があります。
60歳という年齢だけで受給資格が決まるわけではありません。
誤解2:年金請求書が届いたら自動的に振り込まれる?
これも誤解です。
請求書は手続きを案内するための書類であり、提出しなければ年金の受給手続きは完了しません。
書類が届いたら、記入内容や提出時期を確認してください。
誤解3:65歳まで待ってから請求すれば増額される?
特別支給の老齢厚生年金には繰下げ制度がありません。
65歳以降の通常の老齢基礎年金・老齢厚生年金には繰下げ制度がありますが、特別支給の部分については、待つことで増額される仕組みではありません。
この2つを混同しないことが重要です。
誤解4:申請が遅れても過去の年金はすべて受け取れる?
年金には時効があります。
受給できるようになった時点から5年を過ぎると、法律上、5年を超えた分について受け取れなくなる場合があります。
請求が遅れている人は、できるだけ早く年金事務所に相談してください。
誤解5:2026年の65万円改正で全員の年金が増える?
65万円への引き上げは、在職老齢年金の支給停止基準の変更です。
すべての人の年金額が一律に増える制度改正ではありません。
特に、働きながら年金を受け取る人にとって、支給停止の対象となる範囲が変わる改正です。
炎上や不安の背景にある制度の複雑さ
特別支給の老齢厚生年金をめぐっては、年齢の違いや男女の支給開始時期、繰下げ制度との混同など、誤解を生みやすい要素があります。
ただし、制度そのものをめぐる炎上や、特定のSNS投稿が世論全体を代表していると判断できる公的なデータはありません。
読者が注目すべきなのは、話題性のある噂よりも、日本年金機構が公表している受給条件と実際の手続きです。
【プロの結論】特別支給の老齢厚生年金申請で失敗しない判断基準
年金制度を確認するとき、最も大切なのは「自分が対象者か」「いつから請求できるか」「いくら受け取れるか」を分けて考えることです。
特別支給の老齢厚生年金は、全員が同じ条件で受け取れる制度ではありません。
特に、次の3つの視点が重要です。
第一に、生年月日を正確に確認すること。
男女で支給開始年齢が異なり、誕生日が4月1日か4月2日かによっても受給資格が変わる場合があります。
第二に、加入記録を確認すること。
厚生年金の加入期間だけでなく、国民年金や共済組合の加入記録を含めて受給資格期間を確認する必要があります。
過去の勤務先が複数ある場合や、転職を繰り返している場合は、ねんきんネットなどを活用して記録を確認してください。
第三に、受給開始年齢に達したら早めに請求すること。
特別支給の老齢厚生年金には繰下げによる増額がありません。申請を先延ばしにするメリットは基本的になく、5年の時効にも注意が必要です。
制度の対象者であれば、早期に請求手続きを進めることが合理的な選択です。
【特別支給の老齢厚生年金申請】に関するよくある質問(FAQ)
Q1:特別支給の老齢厚生年金の請求書はいつ届きますか?
A1:原則として受給開始年齢に到達する3カ月前に、日本年金機構から事前送付用の年金請求書が届きます。住所変更や加入記録などに不明点がある場合は、年金事務所に確認してください。
Q2:特別支給の老齢厚生年金は自分で申請する必要がありますか?
A2:必要です。対象者であっても自動的に支給は始まりません。受給開始年齢に達した後、必要書類をそろえて年金事務所などに請求してください。
Q3:特別支給の老齢厚生年金は65歳以降も受け取れますか?
A3:特別支給の年金は65歳になる前の経過措置です。65歳以降は通常の老齢基礎年金と老齢厚生年金に移行します。
Q4:特別支給の老齢厚生年金は繰下げできますか?
A4:できません。受給開始年齢に達したら速やかに請求する必要があります。65歳以降の通常の老齢年金にある繰下げ制度とは異なります。
Q5:申請を忘れていた場合、過去の年金は受け取れますか?
A5:請求が遅れていても受け取れる可能性はあります。ただし、5年を超えた期間の年金は時効によって受け取れなくなる場合があります。早急に年金事務所へ相談してください。
Q6:働きながらでも特別支給の老齢厚生年金を受け取れますか?
A6:受け取ることは可能です。ただし、2026年度は賃金と老齢厚生年金の基本月額の合計が65万円を超える場合、在職老齢年金による支給調整が行われます。
まとめ:2026年は受給資格の確認と早めの申請が重要
2026年の特別支給の老齢厚生年金申請で押さえておきたいのは、対象となる生年月日、厚生年金の加入期間、請求書の提出時期、そして在職老齢年金の新しい支給調整基準です。
特に、2026年4月から在職老齢年金の支給停止調整額が月51万円から65万円へ引き上げられたことは、働きながら年金を受け取る人にとって重要な変更です。
一方、特別支給の老齢厚生年金には繰下げ制度がなく、請求を忘れると5年の時効によって受け取れない期間が生じる可能性があります。
まずは自分の生年月日と年金加入記録を確認し、日本年金機構から届いた年金請求書の内容をチェックしましょう。
年金は老後の生活を支える大切な収入です。制度の誤解や手続きの遅れによって、本来受け取れるはずの年金を逃さないよう、早めの確認と申請を心がけてください。
同じカテゴリの記事
芸能人・著名人の経歴や家族構成をまとめるプロフィール記事を担当。学歴・生年月日などは複数の公開情報を突き合わせて確認します。