住民税非課税世帯なのに金持ち?2026年度の所得基準と資産の盲点を徹底解説
住民税非課税世帯と聞くと、預貯金がほとんどなく、持ち家もなく、生活に困っている世帯を想像する人は少なくないかもしれません。しかし、実際には住民税非課税世帯でありながら、立派な一戸建てに住み、まとまった預貯金を持ち、ゆとりのある暮らしをしているように見える人もいます。なぜ、このような違いが生まれるのでしょうか。
最大の理由は、住民税の非課税判定が、原則として前年の所得や扶養親族の状況を基準に行われ、預貯金や持ち家などの資産総額を直接調べる仕組みではないことです。2026年度(令和8年度)の住民税は、原則として2025年1月から12月までの所得をもとに判定されます。さらに、障害年金・遺族年金などの非課税所得や自治体ごとの基準も、見た目の生活水準と課税状況に差が生じる要因です。
2026年10月現在の東京都北区の基準、自治体別の非課税限度額、給与収入と合計所得金額の違い、給付金や介護保険の資産要件まで整理すると、「非課税世帯なのに金持ちに見える」という疑問の背景が見えてきます。
📌 【この記事の重要ポイントまとめ】
- 非課税世帯でも資産を保有できる:住民税の判定は原則として前年の所得が基準で、預貯金や持ち家の所有額は直接判定されない。
- 2026年度の単身者の目安:扶養親族がいない給与所得者は、給与収入110万円以下が住民税非課税の目安。
- 年金の種類で判定が変わる:障害年金・遺族年金は住民税の課税対象となる所得に含まれない。
- 自治体や制度によって条件が異なる:給付金や介護保険の負担軽減では、税金の非課税判定とは別に扶養関係や資産要件を確認する場合がある。
【理由を解説】住民税非課税世帯なのに金持ちに見える人がいるのはなぜ?
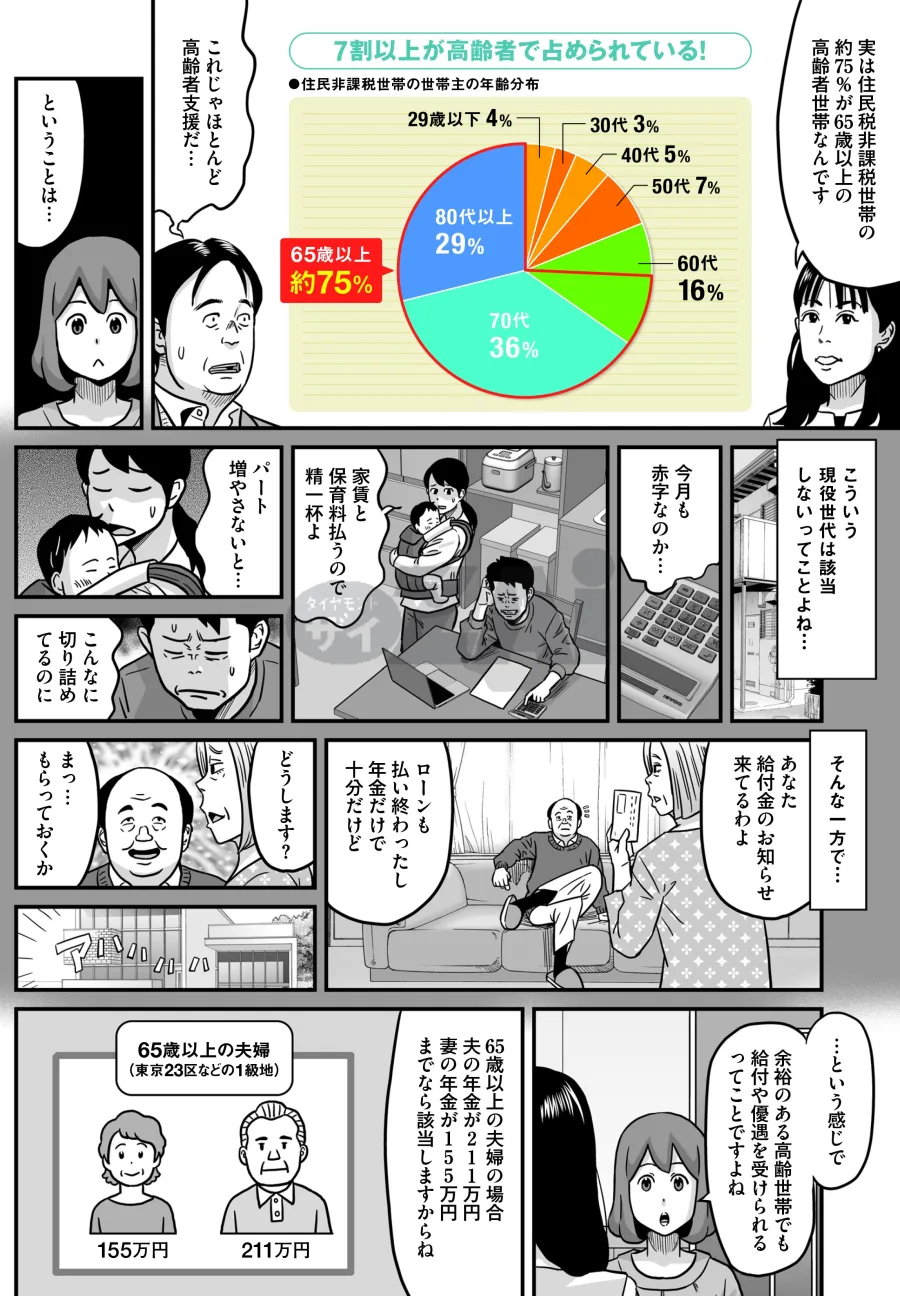
住民税非課税世帯なのに経済的な余裕があるように見える人が存在するのは、税金の判定基準と、実際の財産・生活水準を測る基準が異なるためです。
住民税は資産ではなく前年の所得を中心に判定する
住民税は、個人の前年の所得を基礎に計算する地方税です。原則として、その年の1月1日に住所がある市区町村が、前年の所得や扶養親族の状況などをもとに課税・非課税を判定します。
例えば、以前は高収入の会社員として働いていた人が、退職後に収入を大きく減らしたケースを考えてみましょう。現役時代に蓄えた預貯金が数千万円あっても、退職後の課税対象となる所得が非課税基準以下であれば、住民税が非課税になる可能性があります。
この場合、銀行口座にある預金残高が大きいことだけを理由に、住民税が課税されるわけではありません。
住民税の非課税判定では、主に次のような違いが重要です。
- 預貯金:保有残高そのものは、通常の住民税非課税判定の直接的な基準ではない。
- 持ち家:住宅を所有していることだけで住民税が課税されるわけではない。
- 過去の貯蓄:以前に得た所得を貯蓄していても、その預金残高自体は現在の所得ではない。
- 相続財産:相続によって取得した財産は、原則として住民税の所得計算には含まれず、相続税とは別に扱われる。
- 不動産収入:賃貸経営による所得などは課税対象になり得る。
つまり、資産を持っていることと、課税対象となる所得が少ないことは両立します。
持ち家がある人も住民税非課税になり得る
持ち家の有無も、住民税非課税の直接的な判定条件ではありません。例えば、住宅ローンを完済した高齢者が、自宅で年金生活を送っている場合、住宅という資産を保有しながら住民税非課税になることがあります。
住宅の評価額や土地の広さ、築年数などは、住民税の非課税限度額を直接決める要素ではありません。ただし、不動産を貸して家賃収入を得ている場合や、売却によって譲渡所得が発生した場合は別です。
また、持ち家には固定資産税という別の税金がかかる場合があります。住民税が非課税だからといって、固定資産税まで自動的に免除されるわけではありません。
見た目の生活水準だけでは経済状況を判断できない
高級車に乗っている、広い家に住んでいる、旅行に出かけているといった生活上の特徴だけでは、その人の現在の所得や住民税の課税状況は分かりません。
過去の所得で形成された資産を取り崩して生活している人もいれば、家族から相続した住宅に住んでいる人もいます。住居費が少ないことで、年金収入だけでも比較的余裕のある暮らしを送れる場合もあります。
住民税非課税世帯という区分は、資産家かどうかを証明するものでも、生活困窮の程度を一律に示すものでもありません。あくまで税法上の所得や世帯状況による区分です。
【2026年度最新】住民税非課税世帯の条件と年収・所得基準
2026年度(令和8年度)の住民税を確認する際に、まず押さえたいのが課税年度と所得の対象期間です。
2026年度の住民税は、原則として2025年1月1日から12月31日までの所得をもとに判定されます。2026年に収入が減ったとしても、それだけで2026年度の住民税が直ちに非課税になるわけではありません。
2026年度の単身者は給与収入110万円以下が目安
東京都北区を含む東京23区では、扶養親族等がいない人の場合、前年の合計所得金額が45万円以下であれば、原則として住民税の均等割・所得割の両方が非課税になります。
2026年度は給与所得控除の最低保障額が65万円であるため、給与収入だけの人なら次の計算になります。
給与収入110万円-給与所得控除65万円=給与所得45万円
したがって、扶養親族がいない単身の給与所得者は、給与収入110万円以下が非課税の目安です。
ただし、この数字は給与収入だけの場合の目安です。事業所得、不動産所得、公的年金等の雑所得など、別の所得がある場合は合算して判定する必要があります。
扶養親族がいると非課税限度額が上がる
住民税の非課税限度額は、扶養親族等の人数によって変わります。
東京23区の均等割非課税基準では、扶養親族等がいる場合、原則として次の計算式が使われます。
35万円×(扶養親族等の人数+1)+10万円+21万円
扶養人数が増えると、本人の合計所得金額が単身者より高くても、住民税が非課税になる場合があります。
東京都北区の2026年度の基準をもとに整理すると、給与収入のみの場合の目安は次のとおりです。
| 扶養親族等の人数 | 合計所得金額の基準 | 給与収入の目安 |
|---|---|---|
| 0人(単身) | 45万円以下 | 110万円以下 |
| 1人 | 101万円以下 | 166万円以下 |
| 2人 | 136万円以下 | 205万9,999円以下 |
| 3人 | 171万円以下 | 255万9,999円以下 |
| 4人 | 206万円以下 | 305万9,999円以下 |
| 障害者・未成年者・寡婦・ひとり親 | 135万円以下 | 204万4,000円未満 |
※東京都北区の2026年度の基準を参考にしたもの。給与収入のみで、ほかの所得がない場合の目安。扶養親族等の人数や本人の属性によって適用条件が異なります。
例えば、配偶者と子ども1人を扶養している人は、扶養親族等が2人となり、給与収入が約206万円未満でも均等割・所得割の両方が非課税になる可能性があります。
このように、単身者の年収110万円という数字だけを見て、住民税非課税世帯のすべてを判断することはできません。
合計所得金額と給与収入は同じではない
非課税基準を調べる際に混同しやすいのが「合計所得金額」と「給与収入」です。
給与収入は、会社から支払われた税金や社会保険料などを差し引く前の総支給額です。一方、給与所得は給与収入から給与所得控除を差し引いた金額になります。
さらに、合計所得金額は給与所得だけでなく、事業所得や不動産所得、公的年金等に係る雑所得など、対象となる所得を合計したものです。
ここで注意したいのが、社会保険料控除や医療費控除などの所得控除です。これらは課税所得を計算するときに差し引くものであり、住民税の非課税基準で使う合計所得金額と同じものではありません。
例えば、給与収入が120万円で、社会保険料を年間20万円支払っているからといって、給与収入から社会保険料を引いた100万円をそのまま非課税判定に使うわけではありません。
非課税限度額を確認するときは、手取り額ではなく、源泉徴収票などに記載された給与所得や合計所得金額を確認することが大切です。
【自治体別に比較】住民税非課税限度額と東京都北区の判定基準
住民税の非課税限度額は、全国すべての市区町村で完全に同じというわけではありません。地方税法の規定に加え、均等割の非課税基準については自治体の条例による違いがあります。
東京都北区ではどのように判定される?
東京都北区の公式案内では、2026年度の住民税について、前年の合計所得金額が45万円以下の扶養親族等がいない人は、均等割と所得割の両方が非課税となる基準が示されています。
扶養親族等がいる場合は、35万円に扶養親族等の人数と本人分を加えた計算式に、10万円と21万円を加算する仕組みです。
また、16歳未満の扶養親族も非課税判定の人数に含まれます。16歳未満の子どもには通常の扶養控除が適用されないため、非課税判定でも人数に含まれないと思われがちですが、ここは別の扱いです。
自治体によって基準が異なる理由
個人住民税の非課税限度額は、生活保護制度の級地区分などを踏まえた仕組みと関係しています。
日本年金機構が2026年9月に公表した「住民税の非課税限度額基準について」では、単身者の住民税非課税限度額について、居住する市区町村を1級地・2級地・3級地に分類する仕組みが紹介されています。
同機構が示す公的年金収入のみの単身者の目安では、65歳未満の場合、1級地105万円、2級地101万5,000円、3級地98万円です。65歳以上の場合は、それぞれ155万円、151万5,000円、148万円となっています。
これは年齢によって公的年金等控除額が異なるためです。給与収入の非課税基準と混同せず、年金収入のみの人向けの目安として見る必要があります。
また、自治体の級地区分によっても基準が異なるため、東京23区の基準をそのまま地方都市に当てはめることはできません。
均等割と所得割の違いにも注意
住民税は、主に均等割と所得割から構成されています。
均等割は、一定の課税条件に該当する人に原則として定額で課される部分です。所得の多寡によって税額が大きく変動する所得割とは性格が異なります。
所得割は、前年の所得や所得控除などをもとに計算される部分です。
ここで重要なのは、所得割が非課税であっても、均等割が課税される場合があることです。
所得割だけが非課税の人と、均等割・所得割の両方が非課税の人では、税法上の扱いが異なります。給付金などで「住民税非課税世帯」とされる場合は、均等割まで非課税であることが条件になる制度も多いため、課税証明書の内容を確認する必要があります。
【年金と扶養の仕組み】障害年金・遺族年金が非課税世帯に与える影響
住民税非課税世帯でありながら、毎月一定額の年金を受け取って生活している人もいます。その背景にあるのが、年金の種類による課税上の違いです。
障害年金・遺族年金は住民税の課税対象外
障害年金や遺族年金は、原則として所得税・住民税の課税対象となる所得に含まれません。
日本年金機構の案内でも、障害年金や遺族年金は所得税の課税対象ではなく、通常の公的年金等の源泉徴収票も送付されないと説明されています。
例えば、障害年金を受給しながら生活している人が、住民税の課税対象となる給与所得や事業所得などを持っていない場合、年金による収入があっても住民税が非課税になる可能性があります。
遺族年金を受け取っている人についても同様です。年金の受給額だけを見て、住民税が課税されていると判断することはできません。
ただし、障害年金や遺族年金以外に給与所得や不動産所得などがあれば、その所得については別途判定されます。
老齢年金は障害年金・遺族年金と扱いが違う
一方、老齢基礎年金や老齢厚生年金は、原則として雑所得に分類され、住民税の課税対象になります。
ただし、公的年金等控除が適用されるため、年金の受給額がそのまま課税対象になるわけではありません。
65歳以上か65歳未満か、扶養親族がいるか、年金以外の所得があるかによって、非課税になる年金収入の目安は変わります。
そのため、同じ年間150万円の年金を受け取っていても、年金の種類や年齢、扶養関係によって住民税の判定結果が異なることがあります。
扶養親族の人数によって本人の非課税基準も変わる
住民税では、納税者と生計を一にする配偶者や親族のうち、一定の所得要件を満たす人が扶養親族等として判定に関係します。
2026年度の基準では、同一生計配偶者や扶養親族の合計所得金額の要件は原則58万円以下です。給与収入だけの場合は、給与所得控除65万円を考慮すると123万円以下が目安になります。
16歳未満の子どもについても、非課税限度額を計算する際の扶養親族等の人数に含まれます。
また、19歳以上23歳未満の親族については、2026年度から特定親族特別控除が創設されています。親族本人の所得によって、納税者が受けられる控除額が段階的に変わる仕組みです。
ただし、扶養控除の対象となることと、特定親族特別控除の対象となることは同じではありません。扶養親族等の人数を確認するときは、自治体の非課税判定上の要件に照らして判断する必要があります。
健康保険の扶養と税法上の扶養は別制度
特に注意したいのが、健康保険の扶養と税法上の扶養の違いです。
健康保険で家族の扶養に入っているからといって、必ずしも税法上の扶養親族になっているとは限りません。反対に、健康保険では扶養から外れていても、税法上は親族の扶養対象になっているケースがあります。
この違いは給付金の対象判定にも影響します。世帯全員が住民税非課税であっても、全員が別世帯の課税者の税法上の扶養親族になっている場合、給付金の対象から除外される制度があります。
給付金の対象を確認するときは、健康保険証の扶養区分だけで判断せず、親族の確定申告や年末調整における扶養状況も確認することが重要です。
【資産と給付金の盲点】預貯金・持ち家・介護保険の負担限度額は別判定
住民税非課税世帯と資産の関係を考える際に、最も注意したいのが、税金の非課税判定と福祉制度の利用条件は必ずしも一致しないという点です。
住民税非課税でも給付金が必ずもらえるわけではない
住民税非課税世帯を対象とした給付金は、国の経済対策や自治体独自の事業などによって実施されます。
そのため、2026年度に住民税非課税世帯になったからといって、全国一律で一定額の現金給付を自動的に受け取れるわけではありません。
2026年10月時点の自治体の実施例を見ると、静岡県袋井市では「2026年度住民税非課税世帯」を対象に、1世帯当たり1万円の物価高騰対応重点支援給付金を実施しています。2026年9月1日時点で袋井市に住民登録があり、世帯全員が2026年度の住民税均等割を課されていないことなどが条件です。
一方、札幌市は2026年10月1日更新の案内で、実施中の物価高騰対応給付金はないと公表しています。
このように、給付金の有無や金額、対象年度、基準日、申請方法は自治体によって違います。
給付金では課税者の扶養親族だけの世帯が除外されることも
給付金制度では、世帯全員の住民税が非課税であることに加え、別の条件を設ける場合があります。
例えば、課税されている親族の税法上の扶養親族だけで構成される世帯は、支給対象外とする自治体の制度があります。
これは、世帯員本人の住民税が非課税でも、税法上は別の課税世帯に扶養されているという状況を考慮するためです。
また、給付金によっては、住民票の登録時期、海外からの転入時期、租税条約による免除の適用状況なども確認されます。
申請する際は、自治体から届く支給のお知らせや確認書に記載された条件を確認し、必要な場合は住民税の課税証明書を用意しましょう。
預貯金が多いと介護保険の負担限度額認定は受けられない場合がある
住民税非課税世帯であっても、預貯金が多ければ利用できない可能性がある制度の代表例が、介護保険の負担限度額認定です。
この制度は、介護保険施設やショートステイを利用する際の食費・居住費(滞在費)の負担を軽減するものです。
東京都北区の公式案内では、主に次の3つが認定要件として示されています。
- 本人が市区町村民税非課税であること。
- 住民票上の世帯が異なる場合でも、配偶者が住民税非課税であること。
- 現金・預貯金・有価証券などの資産合計額が所定の基準額以下であること。
つまり、住民税の非課税判定では預貯金が直接問題にならなくても、介護保険の負担軽減制度では預貯金が審査対象になるのです。
横浜市の2026年10月更新の案内では、対象となる資産として、普通預金・定期預金、株式、国債、投資信託、金・銀などの貴金属、タンス預金が挙げられています。借入金や住宅ローンなどの負債は資産から差し引く扱いで、生命保険は資産勘案の対象としていません。
また、介護保険の負担限度額認定では、遺族年金や障害年金などの非課税年金も段階判定の対象となります。住民税の計算では非課税所得であっても、別の福祉制度では収入として考慮される場合があるということです。
この違いは、住民税非課税世帯と実際の資産状況を理解するうえで、特に重要なポイントです。
年金生活者支援給付金も別途条件がある
年金受給者には、住民税非課税世帯などを対象とする「年金生活者支援給付金」という制度もあります。
厚生労働省の2026年9月の案内によると、老齢基礎年金を受給している65歳以上の人については、世帯全員が住民税非課税であることや、前年の年金収入とその他の所得が一定基準以下であることなどが支給要件に関係します。
この給付金は、一度だけ受け取る臨時給付金とは異なり、要件を満たしている間、年金に上乗せされる仕組みです。障害基礎年金や遺族基礎年金の受給者にも、それぞれ別の支給要件が設けられています。
住民税非課税というだけで自動的に受給できるものではなく、年金の種類や所得、世帯状況などを確認する必要があります。
【プロの結論】住民税非課税世帯の実態と見分け方・確認すべき5つのポイント
住民税非課税世帯なのに金持ちに見える人がいること自体は、税制度の仕組みから考えれば不自然ではありません。
所得と資産を別々に扱う税制度では、過去に形成した財産を保有しながら、現在の所得が少ない状態になることがあります。また、非課税所得を中心に生活している人もいます。
一方、住民税非課税世帯という区分だけで、その世帯の預貯金や生活水準、福祉制度の利用可能性まで判断することはできません。
非課税世帯かどうかを確認する5つの手順
1.対象となる年度を確認する
2026年度の住民税であれば、原則として2025年中の所得が判定対象です。現在の給与や年金額だけで判断しないようにしましょう。
2.1月1日時点の住所地を確認する
住民税は原則として、その年の1月1日に住所があった市区町村で課税されます。引っ越しをした場合は、現在住んでいる自治体ではなく、1月1日時点の住所地が判定に関係します。
3.合計所得金額と扶養親族等の人数を確認する
給与収入だけでなく、公的年金や事業所得、不動産所得なども確認します。配偶者や子どもなど、非課税基準の人数に含まれる扶養親族等についても整理します。
4.均等割と所得割の両方が非課税か確認する
所得割だけが非課税なのか、均等割も非課税なのかによって扱いが異なります。給付金の対象条件を調べる際は、この違いを見落とさないようにしてください。
5.利用したい制度の独自条件を確認する
給付金、介護保険、年金生活者支援給付金などは、それぞれ独自の条件があります。預貯金、配偶者の課税状況、税法上の扶養関係など、制度ごとの要件を確認することが大切です。
2027年度からの基準変更にも注意
2026年10月現在、翌年度以降の住民税にも関係する改正が公表されています。
2026年度の給与所得控除の最低保障額は65万円ですが、2026年度税制改正により、2027年度・2028年度の住民税では、給与収入220万円以下の人を対象に最低保障額が74万円へ引き上げられます。
このため、扶養親族がいない給与所得者の場合、2027年度・2028年度の住民税では、給与収入119万円以下が非課税となる目安です。
2026年度の110万円という基準と、2027年度以降の119万円という基準を混同しないことが重要です。
なお、同一生計配偶者や扶養親族の所得要件も、2027年度から58万円以下から62万円以下に変更される予定です。年度ごとに自治体の最新案内を確認しましょう。
【住民税非課税世帯の金持ち】に関するよくある質問(FAQ)
Q1:住民税非課税世帯なのに貯金が1,000万円以上あっても問題ありませんか?
A1:住民税の非課税判定では、通常、預貯金残高そのものは直接の判定基準ではありません。前年の合計所得金額や扶養親族等の状況が基準を満たせば、預貯金が1,000万円以上あっても住民税非課税になる可能性があります。ただし、介護保険の負担限度額認定など、別の制度では資産要件が設けられています。
Q2:持ち家があると住民税非課税世帯にはなれませんか?
A2:持ち家があることだけを理由に、住民税が課税されるわけではありません。住宅の所有と所得の判定は別です。ただし、不動産賃貸収入や売却益などが発生すれば、所得として課税判定に関係する場合があります。
Q3:年金収入が年間150万円でも住民税非課税になることはありますか?
A3:あります。老齢年金の場合は年齢や公的年金等控除、扶養親族の有無、自治体の基準などによって判定が変わります。障害年金や遺族年金は原則として住民税の課税対象外です。年金の種類を区別して確認する必要があります。
Q4:2026年度の住民税非課税世帯は年収いくらまでですか?
A4:東京都北区など東京23区の基準では、扶養親族等がいない給与所得者の場合、給与収入110万円以下が目安です。扶養親族等が1人なら166万円以下、2人なら205万9,999円以下が目安となります。自治体や本人の状況によって異なります。
Q5:住民税非課税世帯なら2026年の給付金を必ず受け取れますか?
A5:必ず受け取れるわけではありません。給付金は国の施策や自治体独自の事業によって対象年度、基準日、支給額、申請期限が異なります。課税者の扶養親族だけで構成される世帯などを対象外とする制度もあります。
Q6:住民税非課税世帯なら介護施設の食費や居住費も安くなりますか?
A6:介護保険の負担限度額認定を受けられれば、施設の食費や居住費が軽減される場合があります。ただし、本人や配偶者の課税状況、預貯金等の資産額など、住民税の非課税判定とは別の条件があります。
まとめ:住民税非課税世帯と資産の多さは別問題!2026年度の基準を正しく確認しよう
住民税非課税世帯なのに金持ちに見える人がいる理由は、住民税の判定が資産総額ではなく、前年の所得や扶養親族の状況を中心に行われるためです。
2026年度は、原則として2025年中の所得をもとに判定され、東京都北区など東京23区では、扶養親族等がいない給与所得者の非課税基準は合計所得金額45万円以下、給与収入110万円以下が目安となっています。
また、障害年金や遺族年金などの非課税所得、扶養人数、自治体ごとの非課税限度額によっても判定結果は変わります。
一方、介護保険の負担限度額認定では預貯金などの資産が審査され、給付金では課税者の扶養親族に関する条件が設けられることもあります。
大切なのは、住民税非課税世帯という言葉だけで、その人の資産や生活水準を決めつけないことです。税金の判定、給付金の対象条件、福祉制度の利用要件をそれぞれ分けて確認すれば、制度の仕組みを正しく理解できます。
2027年度以降は給与所得控除の改正によって非課税となる給与収入の目安も変わるため、今後は対象年度と自治体の公式基準を確認しながら判断することが重要です。
同じカテゴリの記事
深夜アニメと原作漫画の比較記事を中心に執筆。放送話数や登場人物の設定は公式サイトと単行本の記載を確認しています。